ビジネス会計検定のオリジナル問題を3級80問・2級120問(合計200問)無料で公開しています。
このページでは各級5問に挑戦でき、続きはYouTubeで無料で学習できます。
*公式過去問題集を使って学習している方は、「公式過去問題集の解説」もご活用ください。
1. ビジネス会計検定3級80問
まずは、以下の5問に挑戦してみましょう。
【問1】正誤判定
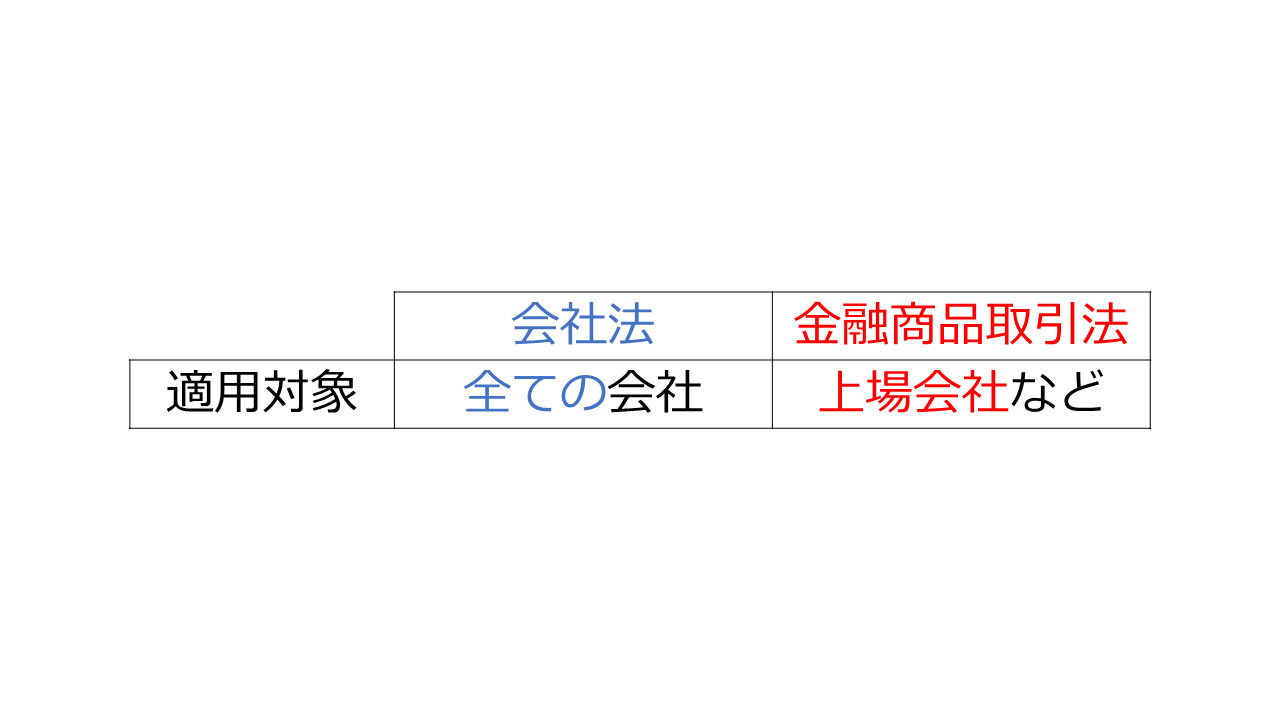
上場会社は金融商品取引法の適用対象となるが、会社法の適用対象とはならない。
正解:× 誤り
会社法は、上場会社を含むすべての会社が適用対象です。
一方、金融商品取引法は上場会社などが適用対象となります。
【問2】正誤判定
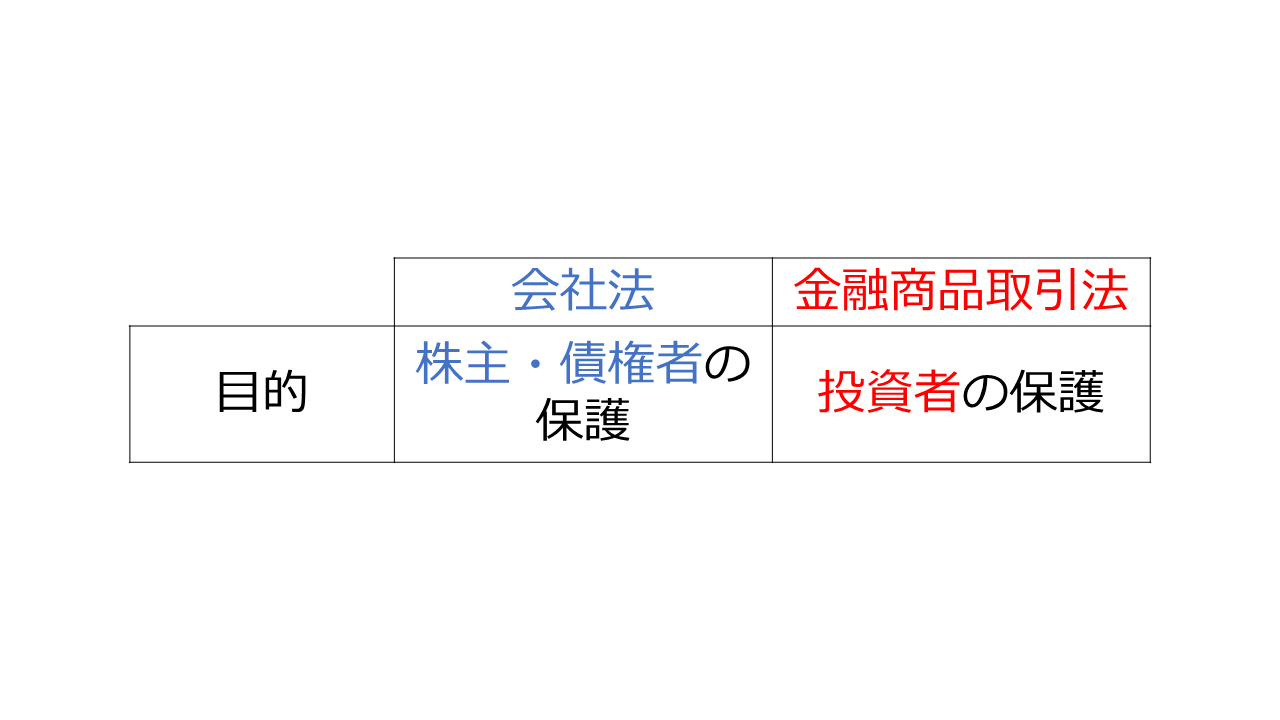
会社法は株主・債権者の保護を目的としている。
正解:○ 正しい
会社法の目的が株主・債権者の保護であるのに対して、 金融商品取引法は投資者の保護が目的となります。
【問3】正誤判定
会社法上の計算書類にはキャッシュ・フロー計算書が含まれる。
正解:× 誤り
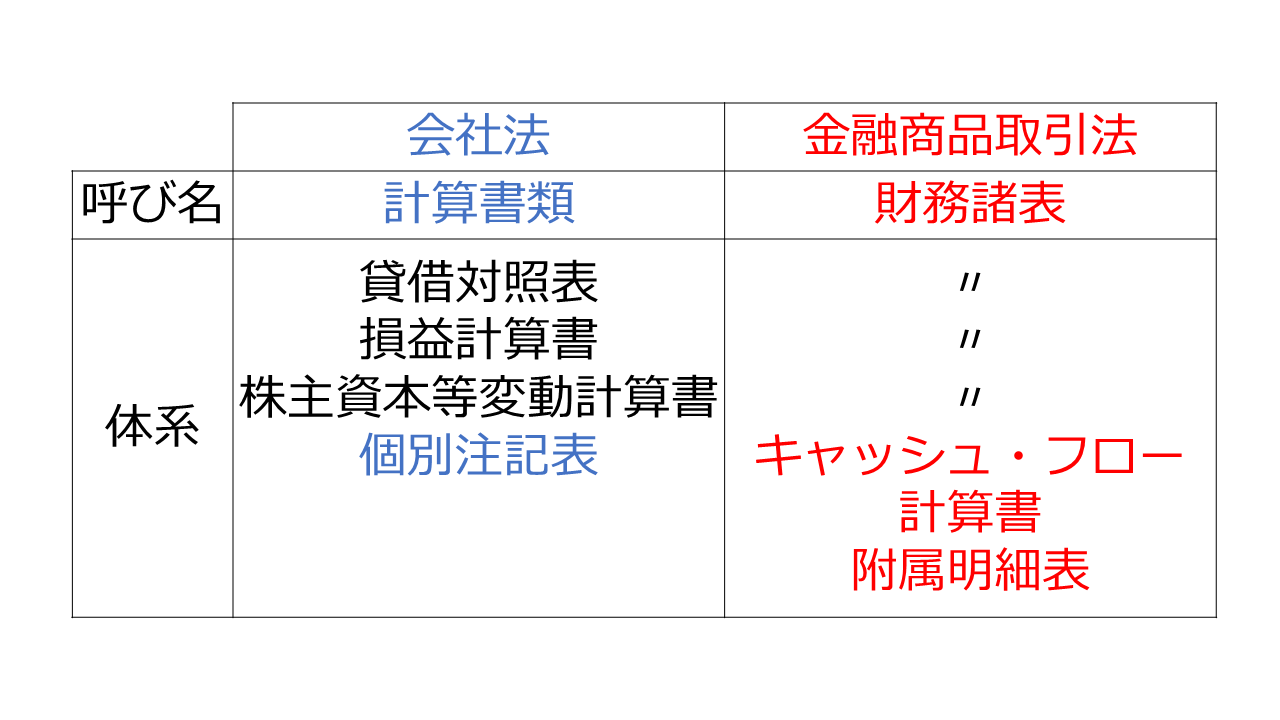
キャッシュ・フロー計算書は、会社法上の計算書類には含まれず、 金融商品取引法上の財務諸表に含まれます。
貸借対照表や損益計算書が含まれる書類は、 会社法では計算書類と呼ばれ、 金融商品取引法では財務諸表と呼ばれます。
両書類に共通して含まれるものとして、 貸借対照表、損益計算書、株主資本等変動計算書がありますが、 試験では本問のように両者の違いが問われやすいです。
会社法上の計算書類には個別注記表が含まれるのに対して、 金融商品取引法上の財務諸表には キャッシュ・フロー計算書と附属明細表が含まれます。
【問4】正誤判定
決算短信は、金融商品取引法により定められている開示情報である。
正解:× 誤り
決算短信は、金融商品取引所による自主規制の一環として 開示が要求されていますが、金融商品取引法によって 開示が要求されているわけではありません。
【問5】穴埋め
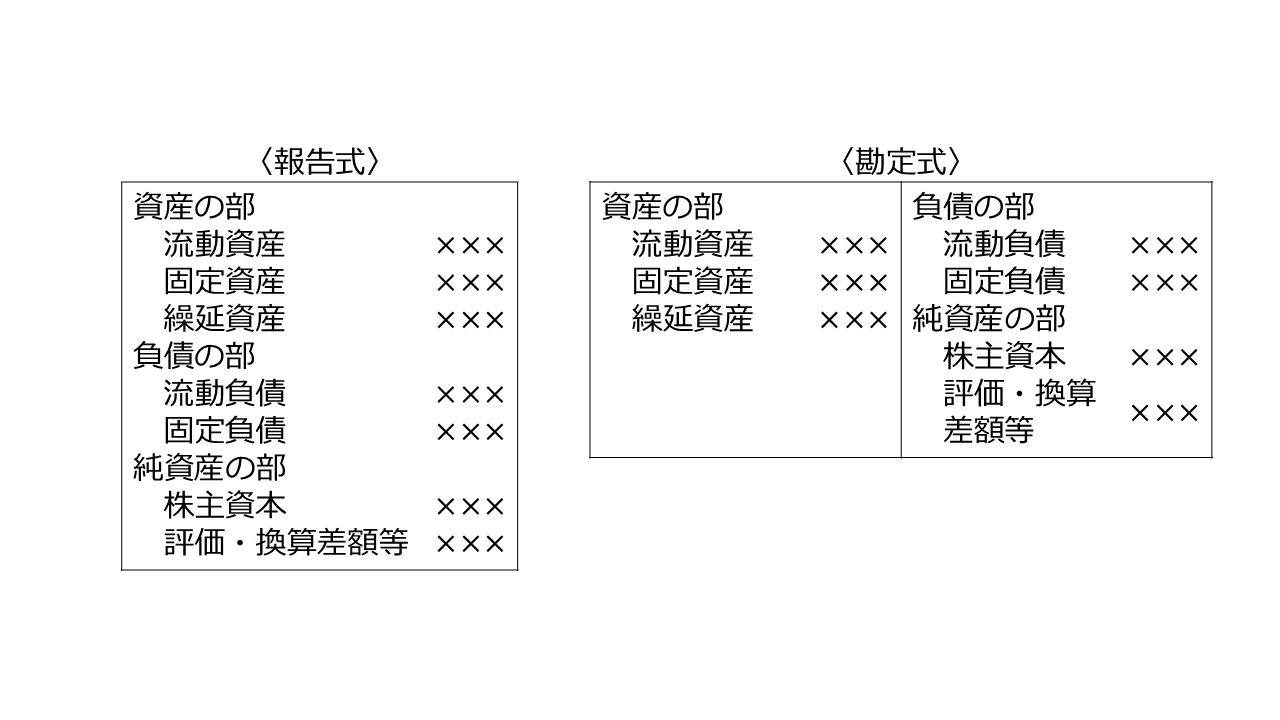
資産・負債・純資産の順に縦に記載する貸借対照表の様式を( )式という。
正解:報告式
報告式が資産・負債・純資産の順に縦に記載するのに対して、 勘定式は左に資産、右に負債と純資産を記載する方式となります。
5問お疲れさまでした!
続きの第6問以降はYouTubeで挑戦できます。
さらに別の40問に挑戦!
2. ビジネス会計検定2級120問
まずは、以下の5問に挑戦してみましょう。
【問1】正誤判定
流通市場における主な開示書類には、有価証券届出書・内部統制報告書・半期報告書などがある。
正解:× 誤り
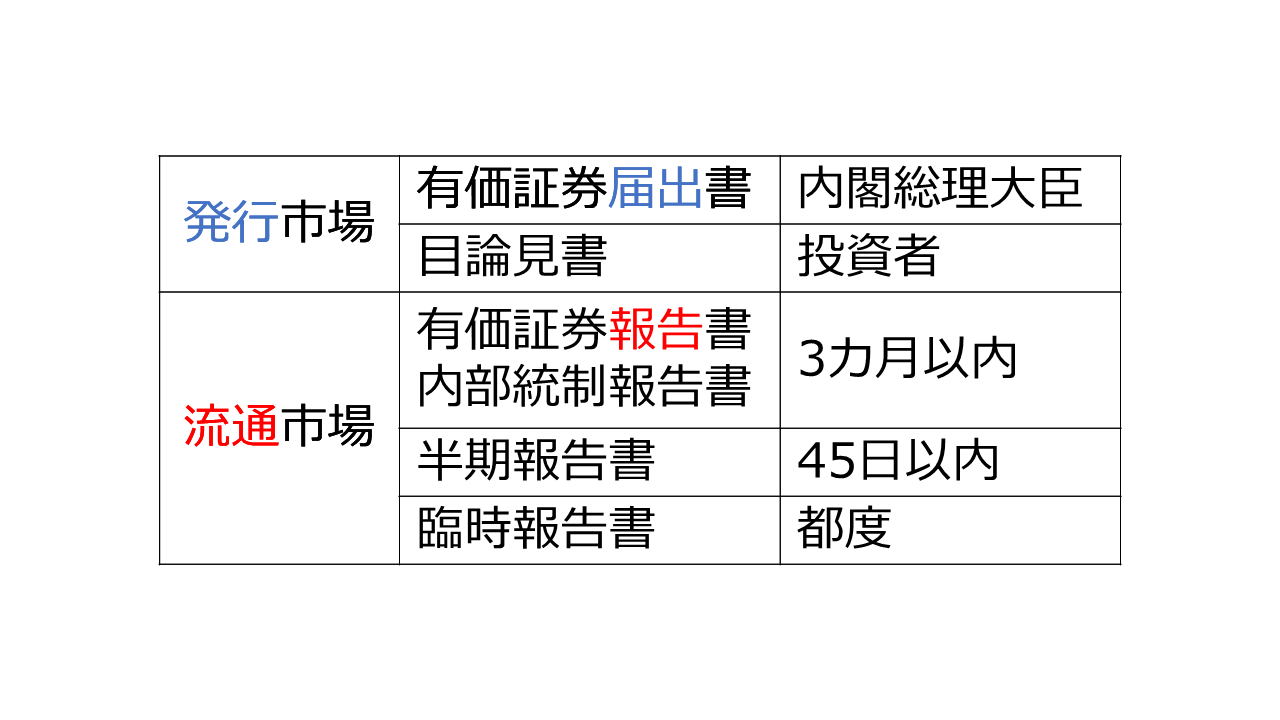
流通市場における主な開示書類には、 有価証券報告書・内部統制報告書・半期報告書などがあります。
発行市場の開示書類が有価証券届出書であるのに対して、 流通市場の開示書類は有価証券報告書となります。
その他の開示書類として、発行市場には目論見書があり、 流通市場には内部統制報告書・半期報告書・臨時報告書などがあります。
有価証券届出書が内閣総理大臣に提出するのに対して、 目論見書は投資者に直接交付されます。
また、有価証券報告書や内部統制報告書の提出期限が3カ月以内であるのに対して、 半期報告書は45日以内に、臨時報告書はその都度提出することとなります。
【問2】正誤判定
包括利益計算書は連結財務諸表での開示が求められているが、個別財務諸表での開示は求められていない。
正解:○ 正しい
包括利益計算書は、連結財務諸表では開示が求められています。 一方、個別財務諸表では包括利益計算書を作成する必要はありません。
【問3】正誤判定
全ての会社は定時株主総会の終結後遅滞なく、貸借対照表を公告しなければならない。
正解:× 誤り
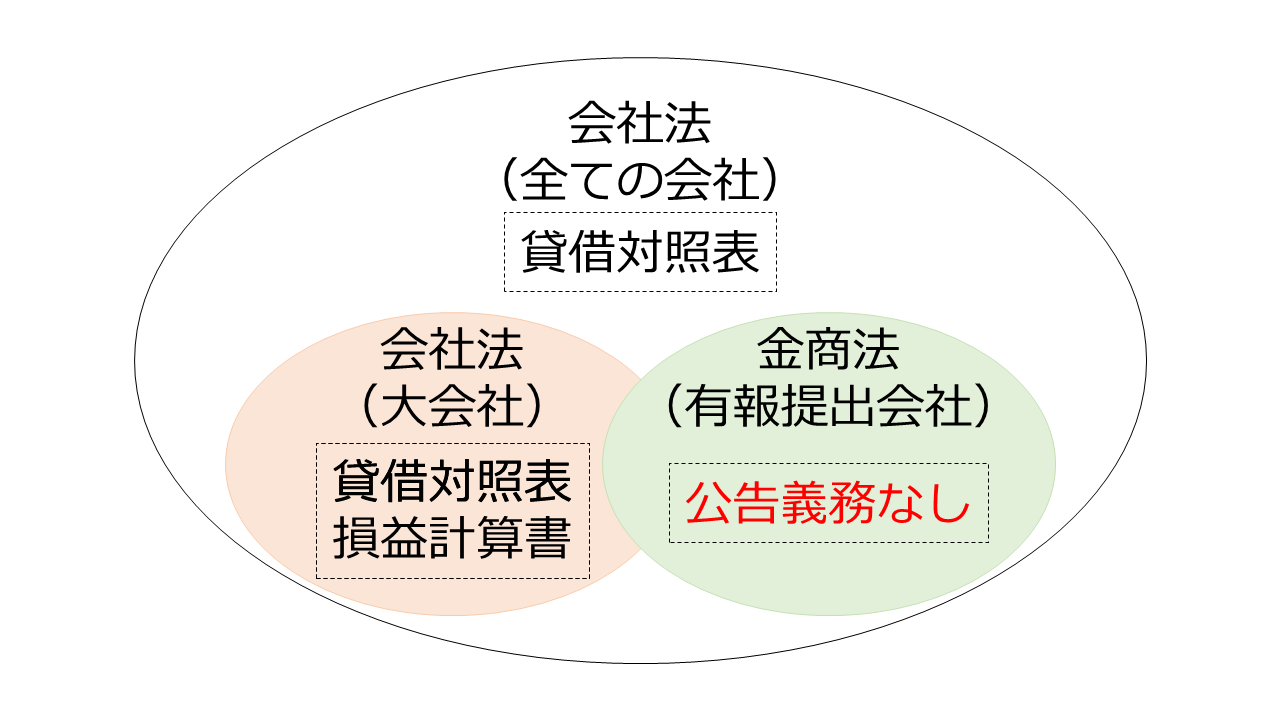
会社法では基本的に貸借対照表の公告が求められていますが、 金融商品取引法上の有価証券報告書を提出している会社については、 公告の義務はありません。
また、会社法上の大会社に該当する場合は、 貸借対照表だけでなく損益計算書の公告も必要となります。
【問4】正誤判定
事業年度の末日時点で大会社であり、金融商品取引法の規定により有価証券報告書を提出しなければならない会社は、その事業年度の連結貸借対照表を公告しなければならない。
正解:× 誤り
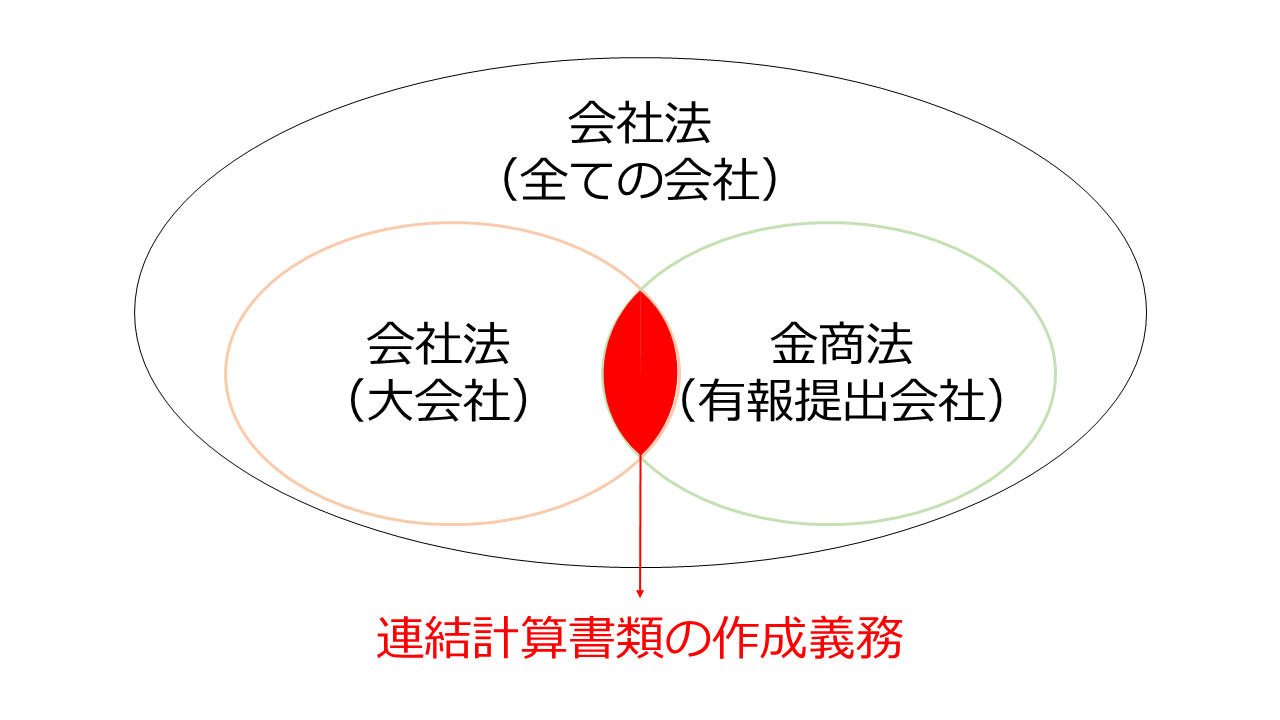
会社法上の大会社かつ金融商品取引法上の 有価証券報告書提出会社に求められるのは、 その事業年度の連結計算書類の作成であり、公告ではありません。
下の図の赤い部分に該当する会社には、 連結計算書類の作成義務があります。 前問の公告のルールと混同しないように注意しましょう。
【問5】正誤判定
決算短信は、期末日後30日以内での開示が義務付けられている。
正解:× 誤り
決算短信は、期末日後45日以内での開示が適当であり、 期末日後30日以内での開示が「より望ましい」とされていますが、 期末日後30日以内での開示が義務付けられているわけではありません。
5問お疲れさまでした!
続きの第6問以降はYouTubeで挑戦できます。
さらに別の60問に挑戦!
3. ビジネス会計検定講座
問題を解いてみて、理解が不十分な論点があった方や、試験範囲を基礎から体系的に学習したい方には、ビジネス会計検定講座を用意しています。
公認会計士が、試験で押さえておきたいポイントをわかりやすく解説しています。